Zer da 347 inprimakia?
347 eredua hirugarrenekin egindako transakzioen urteko aitorpena da, urtero otsailean aurkezten dena , eta Zerga Agentziak aurreko urtean zehar hornitzaileen eta bezeroen arteko transakzio ekonomikoei buruzko datu jakinaraziak alderatzeko aukera ematen dio.
347 ereduan, aurreko egutegi-urteko eragiketak deklaratu behar dira , guztira 3.005,06 euroko (BEZa barne) kopurua gainditu dutenean , honako hauek barne:
- Itzuli behar ez diren diru-laguntzak eta diru-laguntzak .
- Aseguru-erakundeen eragiketak .
- Bezero eta hornitzaileengandik jasotako aurrerakinak .
- Atxikipenaren menpe ez dauden alokairu-kontratuak .
- Ondasun eta zerbitzuen entregak eta erosketak , bai BEZaren menpe daudenak bai salbuetsita ez daudenak, bai zerga horren menpe ez daudenak edo salbuetsita ez daudenak.
- Higiezinen transakzioak .
Transakzio hauei buruzko informazioa hiruhileko bakoitzean emango da. Horretarako, ondasun eta zerbitzuen entregak eta erosketak bereizita kontabilizatuko dira.
347 eredua aurkeztea ez da zerga bat , baizik eta informazio-aitorpen bat, eta horri esker, merkataritza-harremana izan duzun enpresa edo erakundeen datuak eta egindako fakturen hiruhileko zenbatekoa jakinaraz diezazkiokezu Ogasunari.
Nork aurkeztu behar du 347 inprimakia?
Honako hauek aurkeztu behar dute 347 eredua: beren jarduera profesional edo komertzialean urtean 3.005,06 eurotik gorako zenbatekoa duten eragiketak fakturatzen dituzten pertsona fisiko (autonomo) eta juridiko (enpresa) guztiek aurkezten dute , publikoak edo pribatuak izan, haien izaera edozein dela ere.
Aitzitik, IRPFn errenta-atribuzioaren menpe dauden pertsona fisiko eta juridikoek ez dute 347 eredua aurkeztu beharrik estimazio objektiboaren arabera zergapetzen diren jardueretarako eta, aldi berean, BEZaren arabera erregimen sinplifikatu berezietan edo nekazaritza, abeltzaintza eta arrantzan edo baliokidetasun-errekarguaren arabera (erregimen horietatik kanpo dauden eragiketak eta faktura jaulkitzen dutenak izan ezik).
Etxejabeen elkarteek 347 inprimakia aurkeztu behar al dute?
Izan ere, 2014ko urtarrilaren 1etik aurrera, komunitateak 347 inprimakia aurkeztu behar duten erakundetzat hartzen dira. Beraz, faktura-zenbatekoen jarraipena egin behar dugu hornitzaile guztiekin, zerga-agintariek eskatzen dituzten datuak emateko.
Gainera, kontuan hartu behar dugu erkidegoak 3.005,06 euroko zenbatekoa gainditzen duten diru-laguntzak ere 347 inprimakian jakinarazi behar direla. Denboraren irizpide gisa, kontuan hartutako kobrantza eraginkorra erabiltzen da, eta ez emakidarena.
Hala ere, komunitateen kasuan, badira aitorpen honetan sartzetik salbuetsita egongo diren gastu batzuk, nahiz eta haien zenbatekoak aipatutako muga gainditu, eta hauek dira:
- Komunitatearen erabilerarako energia eta erregai hornidura .
- Komunitatearen erabilerarako ur hornidura .
- Komunitatearen ondasunak estaltzen dituzten aseguru polizak.
Zeintzuk dira F50 eta 415 modeloak?
347 modeloa bezala ezagutzen denak bere baliokideak ditu hemen :
- Navarrako Foru Komunitatea , non modelo hau F50 den.
- Kanariar Uharteak , non 415 eredua aurkezten den Kanariar Uharteetako Zeharkako Zerga Orokorraren (IGIC) menpeko egutegi-urte osoan zehar egindako eragiketen berri emateko.
Nola egiaztatu dezaket FAIN Ascensores-ekin ditudan finantza-eragiketetarako 347 inprimakiaren zenbatekoa?
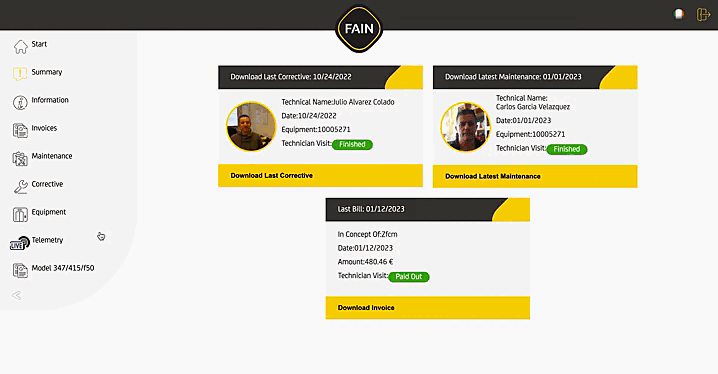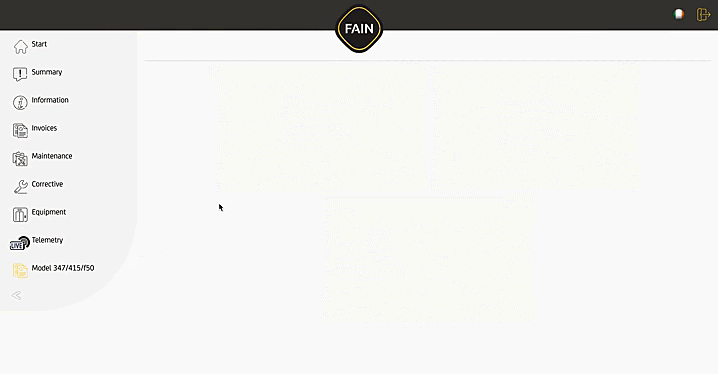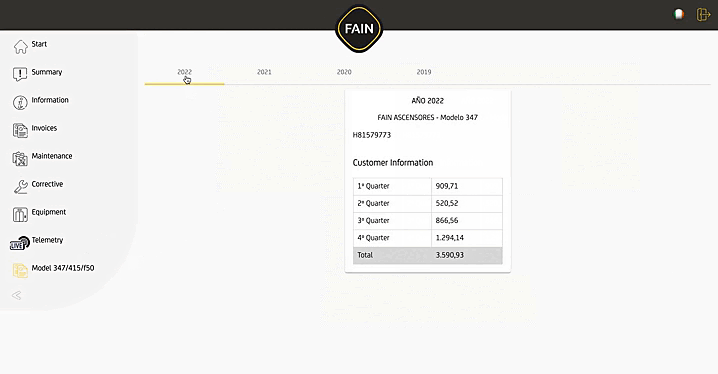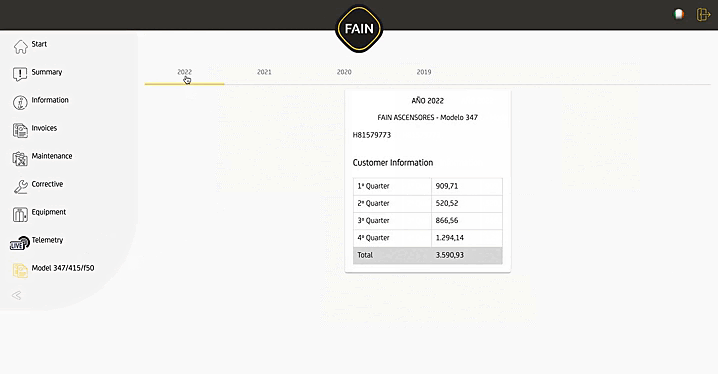
Gure FAIN Bezeroentzako Web Atariarekin, gardenagoak gara eta eraginkortasun handiagoa eta bezeroarentzako arreta hobea eskaintzen ditugu. Hortik aurrera, zure faktura-historia, lan-aginduak, mantentze-txostenak, azken IPOaren (Ikuskapen eta Erosketa Plana) data eta txostena, ekipamenduen datuak, matxuren informazioa eta, noski, eztabaidatu ditugun 347-F50-415 hiruhilekoko inprimakiak betetzeko zenbatekoak izango dituzu eskuragarri.
Gure FAIN Bezero Atarian erregistratuta bazaude, formulario hauek betetzeko behar duzun informazioa emango dizugu, bai aurtengo urteetarako, bai aurreko urteetarako. Oraindik gure Atarian erregistratu ez bazara, egin ezazu orain ! Minutu batzuk besterik ez dira behar.
Bestalde, erregistratuta bazaude baina normalean erabiltzen ez baduzu, gure Web Atariak eskaintzen dizkizun abantaila guztiak ezagutzera animatzen zaitugu. Pasahitza ahaztu baduzu, hemen berrezarri dezakezu.
*Gogoratu hau administratzaileentzat, enpresentzat eta komunitateko presidenteentzat eskuragarri dagoen zerbitzu bat dela.
Galderarik baduzu, ez izan zalantzarik eta galdetu iezaguzu!
Datuen babesari buruzko oinarrizko informazioa: GDPR eta LOPDGDDren arabera, FAIN ASCENSORES SA-k ematen dizkiguzun datuak prozesatuko ditu behar duzun informazioa emateko zurekin harremanetan jartzeko. Zure datuen tratamenduari buruzko informazio gehiago lortzeko eta zure eskubideak erabiltzeko, bisitatu gure pribatutasun politika.
El Modelo 347 es la declaración anual de operaciones con terceras personas que se presenta en febrero de cada año, y permite a Hacienda cruzar datos informados de operaciones económicas entre proveedores y clientes, realizadas durante el año natural anterior.
En el modelo 347 deben declararse las operaciones del año natural anterior cuando, en su conjunto, hayan superado la cifra de 3.005,06 euros (IVA incluido), incluyendo:
- Subvenciones y ayudas no reembolsables.
- Operaciones de entidades aseguradoras.
- Anticipos de clientes y proveedores.
- Arrendamientos no sujetos a retención.
- Entregas y adquisiciones de bienes y servicios, tanto las sujetas y no exentas del IVA como las no sujetas o las exentas de dicho impuesto.
- Operaciones inmobiliarias.
La información sobre dichas operaciones se suministrará desglosada trimestralmente. A tales efectos, se computarán de forma separada las entregas y las adquisiciones de bienes y servicios.
La presentación del modelo 347 no es un impuesto, sino de una declaración informativa que permite comunicar a Hacienda los datos de las empresas o entidades con quienes hemos tenido una relación comercial, y el importe trimestral de la facturación realizada.
” } },{ “@type”: “Question”, “name”: “¿Quiénes están obligados a presentar el Modelo 347?”, “acceptedAnswer”: { “@type”: “Answer”, “text”: “Están obligados a presentar el Modelo 347 lo presentan todas las personas físicas (autónomos) y jurídicas (sociedades), ya sean públicas o privadas, que en su actividad profesional o empresarial facturan operaciones por un importe superior a los 3.005,06 € anuales, independientemente de su naturaleza.
Por el contrario, no están obligados a presentar el modelo 347 las personas físicas y entidades en atribución de rentas en IRPF, por las actividades que tributen en estimación objetiva y, simultáneamente, en el IVA por los regímenes especiales simplificado o de agricultura, ganadería y pesca o del recargo de equivalencia (salvo por las operaciones excluidas de estos regímenes así como aquellas por las que emitan factura).
” } },{ “@type”: “Question”, “name”: “¿Las Comunidades de Propietarios son entidades obligadas a presentar el Modelo 347?”, “acceptedAnswer”: { “@type”: “Answer”, “text”: “Efectivamente, desde el 1 de enero de 2014 las comunidades están consideradas entidades obligadas a efectuar la declaración del Modelo 347. Por tanto, debemos llevar un control de los importes de las facturaciones con todos los proveedores para poder facilitar los datos requeridos por la Administración.
Además, debemos tener en cuenta que las subvenciones recibidas por la comunidad que superen el importe de 3.005,06 € también deberán ser informadas dentro del modelo 347. Como criterio de temporalidad, se utiliza el del cobro efectivo en cuenta y no el de la concesión.
Sin embargo, en el caso de las comunidades, hay ciertos gastos que estarán exentos de ser incluidos en esta declaración, aunque su importe supere el límite mencionado, y son los siguientes:
- Suministro de energía y combustible para el uso comunitario.
- Suministro de agua para uso comunitario.
- Seguros que cubran bienes de uso comunitario.
El conocido como Modelo 347 tiene sus propios equivalentes en:
- La Comunidad Foral de Navarra, donde este modelo es el F50.
- Las Islas Canarias, donde se presenta el modelo 415 para informar sobre las operaciones realizadas a lo largo del año natural sujetas al Impuesto General Indirecto Canario (IGIC).
Con nuestro Portal Web para clientes de FAIN somos más transparentes y ofrecemos mayor agilidad y servicios al cliente. Desde él tendrás al histórico de tus facturas, partes de trabajo, partes de mantenimiento, fecha e informe de la última IPO, datos de los equipos, información de averías y, por supuesto, los importes para completar los modelos 347-F50-415, en formato trimestral, de los que venimos hablando.
Si estás dado de alta en nuestro Portal Web para Clientes de FAIN, te facilitamos la información necesaria para rellenar estos modelos, tanto la referida a este año como a los anteriores. Si aún no te has registrado en nuestro Portal Web, ¡hazlo ahora mismo! Solo te llevará unos minutos.
Si, por el contrario, estás registrado pero no sueles utilizarlo, te animamos a descubrir todas las ventajas que nuestro Portal Web puede ofrecerte. En caso de que hayas olvidado tu contraseña, puedes restablecerla desde aquí.
*Recuerda que se trata de un servicio disponible para administradores, empresas y presidentes de comunidad.
Si te surgen dudas, ¡no dudes en consultarnos!
” } }] }